


INDmoney: Stocks, Mutual Funds
4,662.54K Arvustused
Rakenduse andmed
- Versioon
- 9.8.8
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- INDmoney: Indian & US Stocks, SIP, Flash Trading
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
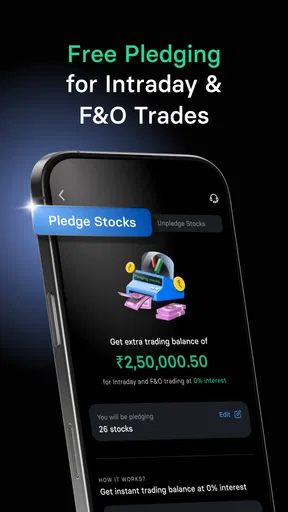
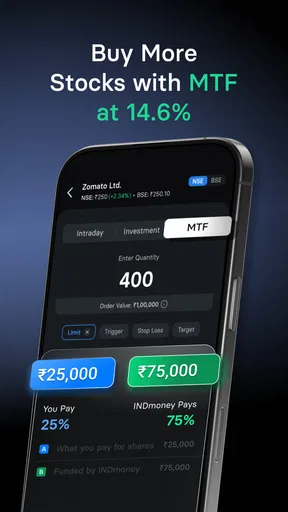
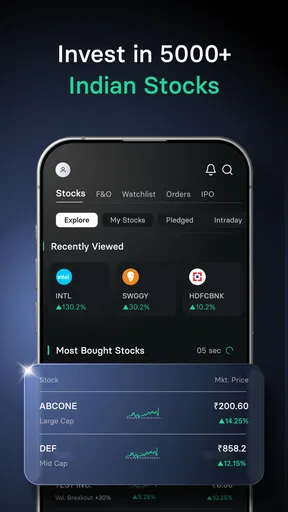
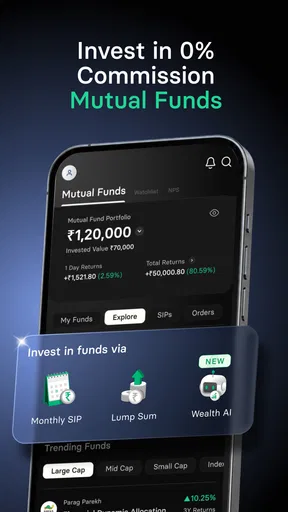
 Analüüsi koostas AppCompare
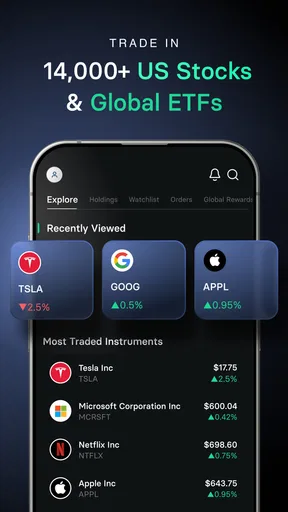
Kui ma hindamisrakendust proovisin, jäi mulle esmalt silma selle lai haare: INDmoney: Stocks, Mutual Funds koondab ühte mobiilikogemusse India ja USA aktsiad, IPO-d, SIP-id, investeerimisfondid ning netoväärtuse jälgimise. See ei ole lihtsalt koht, kus üksikuid aktsiaid vaadata, vaid pigem rahanduse juhtpaneel inimesele, kes tahab oma investeeringuid ja varalist pilti ühest kohast jälgida. Rakendus on tasuta ning selle kasutamine on mõistlik eelkõige siis, kui sulle meeldib oma rahaasju telefonis regulaarselt üle vaadata, mitte ainult kord aastas deklaratsiooni või pangaväljavõtet sirvida.
Minu üldmulje on positiivne, kuid ma ei nimetaks seda täiesti muretuks algajarakenduseks. Valikute rohkus võib aidata, kui sul on juba arusaam aktsiatest, fondidest ja pikaajalisest investeerimisest. Samal ajal võib sama rohkus muuta esimese kasutuskorra veidi raskeks. INDmoney arendaja on INDmoney: Indian & US Stocks, SIP, Flash Trading ning rakendus kuulub rahandusrakenduste hulka. Selle keskmine hinne on 4,6 ning kasutajatelt on kogunenud umbes 458 000 hinnangut ja 63 000 arvustust. See näitab kasutajate üldiselt head vastuvõttu, kuid kõrge hinne ei asenda sinu enda kontrolli tasude, riskide ja sobivuse üle.
Kuidas ühendus mõjutab igapäevast kasutamist
Kui kasutan INDmoneyt igapäevases raharutiinis, mõtlen ühendusele enama kui pelga tehnilise eeldusena: see määrab, kui sujuvalt saan liikuda üldisest varapildist konkreetse investeeringu juurde. Järgmises osas vaatlen, kuidas see ühendatud ülevaade mõjutab minu töövoogu ning millal tasub enne otsust andmed uuesti üle kontrollida.
Turunäitajad eeldavad värsket ühendust
Aktsia- ja fondirakenduse puhul on internetiühendus praktiliselt kogemuse keskmes. Kui avan rakenduse selleks, et vaadata turu liikumist, portfelli seisu või mõne investeerimisvõimaluse üksikasju, tahan näha värsket infot, mitte oletada, et ekraanil olev number on endiselt ajakohane. See muudab INDmoney kasutamise erinevaks näiteks lihtsast kalkulaatorist või märkmerakendusest: ühenduse kvaliteet mõjutab otseselt seda, kui kindlalt ma kuvatavat teavet tõlgendan.
Hea ühendusega on rakenduse loogika kõige kasulikum siis, kui liigun üldpildilt detaili. Võin alustada oma netoväärtuse vaatest, liikuda investeeringute juurde ja sealt edasi konkreetse aktsia, fondi või SIP-i vaatesse. Selline järjestus aitab vältida üht levinud viga: vaadata ainult ühte edukalt liikunud investeeringut ja unustada kogu portfelli tasakaal. Siin on ühendus mitte lihtsalt tehniline eeldus, vaid osa sellest, kuidas otsuseid teen.
Ma ei soovitaks rakendust kasutada põhjusel, et see annab kiire võimaluse turgu pidevalt kontrollida. Kui internetiühendus on ebastabiilne või oled olukorras, kus teave võib laadida viivitusega, tasub enne otsuse tegemist ekraan uuesti üle vaadata. Investeerimisrakenduses ei tohiks laadimiskiirust segi ajada andmete usaldusväärsusega. Eriti oluline on see siis, kui jälgid USA ja India turgudega seotud positsioone, sest need ei liigu alati samal ajal ega sama rütmiga.
Reaalne olukord: hommikune kontroll ja õhtune otsus
Kujutan ette tavalist tööpäeva. Hommikul kontrollin telefonist, kuidas mu investeeringute üldpilt on muutunud, kuid metroos või liftis võib ühendus hetkeks kaduda. Sellises olukorras ei teeks ma otsust ainult pooleldi laaditud vaate põhjal. Hiljem, stabiilse ühenduse juures, vaataksin sama positsiooni uuesti ning võrdleksin seda kogu portfelli ja oma algse eesmärgiga. Rakendus sobib selliseks jälgimiseks hästi, kuid mitte kiirustava reaktsiooni õigustuseks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Veel üks praktiline kasutusviis on kuu alguses oma SIP-i ja fondide ülevaatamine ning kuu lõpus netoväärtuse muutuse vaatamine. Nii ei pea ma iga väikest hinnaliikumist jälgima. INDmoney väärtus tuleb rohkem sellest, et eri rahalised vaated on ühes kohas, mitte sellest, et avaksin selle iga paari minuti järel. Kui kavatsed seda niimoodi kasutada, loo endale kindel kontrollirutiin ja ära lase ühenduse olemasolul muuta pikaajalist plaani pidevaks kauplemiseks.
Telefonis kasutamine nõuab teistsugust tööviisi
Telefon on mugav, sest investeeringute ülevaade on alati käepärast. Samas on väike ekraan piiratud. Kui vaatan korraga aktsiaid, fonde, SIP-e ja netoväärtust, võib oluline kontekst jääda ühe kerimise või vahekaardi taha. Minu soovitus on alustada alati ühest küsimusest: kas tahan hinnata kogu varalist pilti, kontrollida regulaarset investeerimist või uurida üht konkreetset instrumenti? Nii ei muutu rakendus lihtsalt lõputuks numbrite vooks.
Liikvel olles on ühendus eriti muutlik. Kohvikus, rongis või rahvarohkes kontoris võib rakendus avada ühe vaate kiiresti, teine aga vajada uut laadimist. Selline olukord ei pruugi olla rakenduse enda viga, kuid kasutaja jaoks on tulemus sama: otsustamiseks kulub rohkem aega. Seetõttu pean INDmoney tugevuseks mobiilset ligipääsu, kuid nõrkuseks seda, et mobiilne mugavus võib tekitada tunde, nagu oleks iga turuotsus ühe puudutuse kaugusel ja seega alati kiire.
Kui kasutad vanemat telefoni, on hea teada, et rakendus nõuab vähemalt Androidi 7.0. See teeb selle kättesaadavaks paljudele seadmetele, kuid rahandusrakenduse puhul sõltub sujuvus lisaks süsteemiversioonile ka telefoni enda jõudlusest ja ühendusest. Minu kogemuse põhjal tasub keerukamate vaadete avamisel anda rakendusele hetk aega, selle asemel et järjest mitu korda puudutada ja tekitada segadust, milline toiming tegelikult käivitus.
Ühenduse katkemine ja mõistlik taastumine
Kui ühendus katkeb, on kõige tähtsam mitte oletada, et viimane nähtud number on endiselt kehtiv. Mina sulgeksin pooleli jäänud toimingu, taastaksin stabiilse ühenduse ja avaksin vajaliku vaate uuesti. See on eriti tähtis orderi või muu ajakriitilise toimingu puhul: enne kinnitamist kontrolliksin uuesti instrumenti, kogust ja kuvatavat kokkuvõtet. Ma ei käsitleks rakenduse laadimisprobleemi kunagi märgina, et toiming kindlasti ebaõnnestus või kindlasti õnnestus.
Praktiline taastamisviis on lihtne: ära tee sama puudutust mitu korda järjest, vaid oota, kuni rakendus reageerib, ja kontrolli seejärel oma tegevuste või portfelli vaadet. Kui ühendus katkes pärast kinnituse vajutamist, on mõistlik esmalt otsida rakendusest toimingu staatust, mitte alustada kohe uut katset. See aitab vältida topelttegevust ja on üks olulisemaid harjumusi, mida mobiilse investeerimisrakenduse kasutamisel soovitan.
Samuti ei kasutaks ma nõrga ühenduse ajal rakendust portfelli kiireks ümberkorraldamiseks. Kui eesmärk on lihtsalt jälgida, võib hilisem kontroll olla täiesti piisav. Kui eesmärk on teha rahaline tehing, vajab olukord rohkem kannatlikkust. Katkenud ühenduse järel tuleb kinnitada tulemus, mitte korrata käsku pimesi. See nõuanne on lihtne, kuid telefonis tegutsedes väga praktiline.
Andmekasutus ja teadlik jälgimine
Tururakendus võib muutuda andmemahukaks, kui avad sageli hinnagraafikuid, liigud paljude instrumentide vahel ja värskendad vaateid korduvalt. Ma ei eeldaks, et iga ekraanilaadimine kasutab sama palju andmeid, kuid pidev kontrollimine on tarbetu nii andmeside kui ka tähelepanu mõttes. Kui kasutad piiratud mobiilset andmesidet, eelistaksin ülevaatlikku kontrolli kindlatel aegadel ning jätaksin põhjalikuma uurimise Wi-Fi-ühenduse juurde.
See on ka investeerimisotsuse kvaliteedi küsimus. Kui avad rakenduse iga väikese hinnamuutuse peale, hakkad kergesti reageerima mürale. INDmoney pakub ühe koha kaudu nii pikaajalise SIP-i, fondide kui ka üksikaktsiate vaatamist, mistõttu on eriti oluline eristada jälgimist ja tegutsemist. Regulaarne investeerija ei vaja sama töövoogu nagu inimene, kes uurib aktiivselt üksikuid USA või India aktsiaid.
Andmekasutuse mõttes on mõistlik valmistada vajalikud küsimused enne ette. Näiteks võin enne rakenduse avamist otsustada, kas tahan kontrollida oma netoväärtuse suunda või uurida üht fondi. See vähendab juhuslikku edasi-tagasi liikumist. Samuti aitab see hoida rakenduse rolli selgena: see on tööriist otsuste toetamiseks, mitte lõputu uudiste- ja hinnavoo asendaja.
Kas see sobib algajale?
Algajale võib INDmoney sobida siis, kui ta alustab rahulikult ja õpib iga osa eraldi tundma. Mina alustaksin netoväärtuse vaatest ja regulaarse investeerimise loogikast, mitte kohe kõige aktiivsemast kauplemisest. Kui saad aru, kuidas SIP, investeerimisfond ja üksikaktsia sinu eesmärkidest erinevad, muutub rakenduse lai valik kasulikuks. Kui aga loodad, et rakendus ütleb sulle, mida osta, siis see ei ole õige ootus.
Rakenduse vanusepiirang on PEGI 3, mis teeb selle poes üldiselt laiale kasutajaskonnale sobivaks. See ei tähenda siiski, et iga rahalise kogemusega inimene peaks kõiki funktsioone kasutama. Noor või täiesti uus investor vajab enne pärisraha paigutamist selget arusaama riskist, ajahorisondist ja sellest, millal turulangus ei ole automaatselt põhjus müümiseks.
Kui oled kogenud investor, võib ühe rakenduse eelis olla koondatud ülevaade. India ja USA aktsiate, fondide, IPO-de, SIP-ide ning netoväärtuse kõrvuti vaatamine võib vähendada vajadust mitme eraldi rakenduse järele. Teisalt võib spetsialiseerunud maakler või fondiplatvorm olla parem, kui vajad väga sügavat analüüsi, täpset kauplemistöölauda või kindlat töövoogu, mida INDmoney lai valik ei asenda.
Võrdlus tavapäraste alternatiividega
Võrreldes tavalise pangarakendusega on INDmoney keskendunum investeerimisele ja varalise pildi koondamisele. Pank võib olla mugavam igapäevaste maksete ning ühe olemasoleva investeerimiskonto jaoks, kuid siin on tugevam mõte selles, et eri investeerimisviisid paiknevad samas rakenduses. Kui sul on ainult üks lihtne fond ja sa ei vaja USA aktsiate või netoväärtuse vaadet, võib pangalahendus olla sinu jaoks rahulikum.
Võrreldes eraldi aktsiakauplemisrakendusega on INDmoney mitmekesisem. See võib olla eelis inimesele, kes ei taha oma rahandust jagada mitme rakenduse vahel. Samas võib aktiivne kaupleja eelistada spetsiaalset platvormi, kus turuinfo, orderite haldus ja analüüs on sügavamalt ühe eesmärgi ümber ehitatud. Mina näen INDmoneyt pigem ühendava finantsrakendusena kui professionaalse kauplemisterminalina.
Võrreldes ainult investeerimisfondidele mõeldud rakendusega annab see rohkem võimalusi, kuid nõuab ka rohkem enesedistsipliini. Lai valik ei ole automaatselt parem valik. Kui sinu plaan on iga kuu järjepidevalt fondi investeerida ja mitte üksikaktsiaid jälgida, võib lihtsam fondirakendus vähendada segajaid. Kui aga tahad oma erinevaid varasid ühes mobiilivaates mõtestada, on INDmoney paindlikum.
Versioon, hind ja kasutuselevõtt
Rakenduse praegune versioon on 9.8.8 ning see on tasuta. Tasuta allalaadimine teeb proovimise lihtsaks, kuid mina ei võrdsustaks seda investeerimise kogukulu puudumisega. Enne raha liigutamist kontrolliksin alati konkreetse toimingu tingimusi, võimalikke tasusid ja seda, millised reeglid kehtivad just sinu asukohas ning valitud tootele. Rakenduse hind ja investeerimistoimingu tingimused ei ole üks ja sama asi.
INDmoney ilmus 22. septembril 2019 ning selle kasutajaskond on kasvanud üle kümne miljoni installini. See annab mulle kindlust, et tegemist ei ole tundmatu katsetusega, kuid populaarsus ei tohiks vähendada vajadust oma konto- ja investeerimisotsuseid hoolikalt kontrollida. Rakenduse kasutamisel on tähtis ka see, et ühendus, telefon ja kasutaja enda tähelepanelikkus töötavad koos.
Minu jaoks on kõige kasulikum töövoog selline: avan rakenduse stabiilse ühenduse juures, vaatan esmalt kogu pilti, kontrollin seejärel konkreetset eesmärki ja teen alles siis otsuse. Pärast toimingut kontrollin uuesti staatust. Selline järjestus kasutab ära INDmoney tugevuse — koondatud ülevaate — ilma et mobiilne kiirus sunniks mind kiirustama.
Minu lõplik hinnang ühendatud mobiilse rahandustööriistana
INDmoney sobib mulle kõige rohkem kasutajale, kes soovib ühendada India ja USA aktsiate, IPO-de, SIP-ide, investeerimisfondide ning netoväärtuse vaatamise ühte rakendusse. Selle suurim tugevus ei ole üksik ekraan, vaid eri rahandusteemade koosmõju. Nii saad võrrelda oma pikaajalist plaani tegeliku varalise pildiga ja märgata, kui keskendud liiga palju ühele investeerimisliigile.
Piirangud muutuvad nähtavaks siis, kui ühendus on kehv või kasutaja tahab liiga kiiresti tegutseda. Rakendus ei vabasta sind andmete kontrollimisest, riskide mõistmisest ega otsuse ajastamisest. Samuti võib rohke valik olla üle jõu käiv inimesele, kes soovib ainult üht lihtsat regulaarset fondiinvesteeringut.
Minu soovitus on seda kasutada rahuliku ülevaate- ja planeerimisvahendina, mitte impulsiivse turukontrolli masinana. Kui sul on Androidi seade, mis vastab vähemalt versioonile 7.0, saad tasuta rakenduse kasutusele võtta ning hinnata, kas selle India ja USA turgudele suunatud ülesehitus sobib sinu vajadustega. INDmoney on kõige tugevam siis, kui ühendad selle teadliku rutiini, mitte pideva reageerimisega.
Enne esimest päris otsust
Kui ma peaksin rakendust esimest korda avavale sõbrale ühe konkreetse töövõtte soovitama, siis paluksin tal enne ostu või investeerimiskorraldust kirja panna, mida ta tahab kontrollida: kas pikaajalist kogupilti, regulaarse fondiinvesteeringu edenemist või ühe konkreetse aktsia sobivust. See väike ettevalmistus aitab vältida hüplemist eri vaadete vahel ning muudab rakenduse laia valiku arusaadavamaks. Samuti tasub enne kinnitamist lugeda toimingu kokkuvõte lõpuni, mitte toetuda ainult sellele, mida eelmises vaates nägid.
Teine kasulik harjumus on võrrelda sama vara vaatamist eri ajavahemike ja kogu portfelli kontekstis. Üks lühiajaline liikumine ei ütle üksi, kas sinu algne eesmärk on endiselt mõistlik. Kui oled rakenduses ainult ühe positsiooni pärast, astu enne otsust korraks tagasi ja vaata, kuidas see sobitub sinu ülejäänud plaaniga. See on eriti asjakohane, kui kasutad samas keskkonnas nii fondide kui ka üksikaktsiate vaateid: mugav kõrvuti jälgimine võib aidata tasakaalu märgata, aga võib ka ahvatleda liiga sageli sekkuma.
Kellele lai valik päriselt kasulik on?
Ma näen rakenduse parimat kasutusjuhtu inimesel, kelle rahaasjad on juba mitme investeerimisviisi vahel jaotunud ning kes tahab neid perioodiliselt koos vaadata. Näiteks võib ta kuu alguses kontrollida regulaarset SIP-i, seejärel vaadata fondide ja aktsiate üldist seisu ning lõpetada netoväärtuse ülevaatega. Selline rutiin annab rohkem konteksti kui eraldi rakendustes üksikute kontode kontrollimine, kuid eeldab, et kasutaja suudab vaateid tõlgendada ega aja koondamist segamini sõltumatu finantsnõuga.
Kui sa alles õpid raha investeerima, võib olla targem alustada ühe tuttava tooteliigiga ja jätta ülejäänud võimalused esialgu kõrvale. Selle rakenduse väärtus ei seisne selles, et iga kasutaja peaks kasutama kõiki selle osi. Kui sinu eesmärk on lihtsalt järjepidev fondiinvesteerimine, ei pruugi aktsiate, IPO-de ja muude valikute kõrval nägemine sulle kasu tuua. Kui aga tahad hiljem oma lähenemist laiendada, on eri teemade ühest kohast vaatamine mugavam kui kohe mitme eraldi tööriista vahel liikuma õppida.
Millal valida midagi muud?
Teistsugune rakendus võib olla parem, kui sul on väga kitsas töövajadus. Ainult igapäevase panganduse jaoks on tavapärane pangarakendus enamasti loomulikum; fondidesse korrapäraselt investeerijale võib lihtsam fondikeskne tööriist olla rahulikum; aktiivsele kauplejale võib sobida spetsiaalne platvorm, mille kogu ülesehitus keskendub tehingutele ja turuanalüüsile. INDmoney lai valik on eelis ainult siis, kui see vastab päriselt sinu küsimustele ega lisa vahele tarbetut müra.
Samuti ei valiks ma seda oma ainsaks otsustamise aluseks, kui vajad põhjalikku analüüsi või soovid enne tehingut kõiki tingimusi suurel ekraanil võrrelda. Telefon sobib kiireks ülevaateks ja lihtsaks kontrolliks, kuid keerulisema valiku puhul võib rahulik arvutis tehtud uurimistöö või teise sõltumatu allika kasutamine anda parema tulemuse. Rakendus aitab mul infot koondada; vastutus selle tähenduse ja riski hindamise eest jääb siiski mulle.
Kontrolli, mis juhtub pärast puudutust
Üks küsimus, mida mobiilses investeerimises tasub alati küsida, on see, kuidas veenduda, et soovitud toiming läks läbi. Mina ei lähtuks ainult nupu vajutamisest ega ekraani hetkeks muutunud olekust. Pärast kinnitamist vaataksin rakenduses uuesti toimingu staatust või portfelli, eriti kui ühendus vahepeal katkes või rakendus reageeris aeglaselt. Kui tulemus pole selge, ootaksin kinnitust ega saadaks sama korraldust uuesti.
Enne konto kasutamist tasub omakorda aru saada, millised tingimused kehtivad sinu valitud investeerimisviisile, kuidas võimalikud kulud kujunevad ning kas teenus sobib sinu asukoha ja eesmärgiga. Tasuta rakenduse allalaadimine ei tähenda, et kõik sellega seotud finantstegevused oleksid kuludeta. Mulle meeldib, et rakendus koondab eri vaateid, kuid seda mugavust tuleb täiendada isikliku kontrolliga: loe konkreetse toimingu üksikasju ja ära tee oletusi ainult tuttava kasutajaliidese põhjal.
Koondatud vaade vajab oma rütmi
Et rakendusest kasu saada ilma sellesse liigselt kinni jäämata, seoksin selle kindla ülevaatusrutiiniga. Näiteks võib regulaarne investor vaadata oma plaani kindlal ajal ning jätta igapäevase hinnakõikumise tähelepanuta, kui see ei muuda tema eesmärki. Selline rütm kasutab ära netoväärtuse ja investeeringute koondvaate, kuid vähendab kiusatust reageerida iga uue numbriga. Minu jaoks on see kõige olulisem vahe tööriista kasutamise ja selle pideva jälgimise vahel.
Kui sinu investeeringud on peamiselt ühes riigis või ühes tooteliigis, mõtle enne kasutuselevõttu, kas laiem vaade lahendab päris probleemi. Kui jah, võib eri osade koondamine säästa aega ja aidata portfelli tasakaalu märgata. Kui ei, võib kitsam lahendus olla lihtsam hooldada ja igapäevaselt kasutada. INDmoney on väärt proovimist inimesele, kes tahab ühendada mitu investeerimisvaadet, kuid mitte inimesele, kes ootab rakenduselt automaatset otsustamist või riskivaba teed turule.
Plussid
- Aktsiate
- investeerimisfondide ja muude varade jälgimine ühest rakendusest.
- Portfelli tootluse ja varade jaotuse ülevaade on selgelt esitatud.
- Automaatne investeeringute jälgimine aitab finantsolukorda paremini mõista.
- Rakendus pakub turu- ja ettevõttepõhist infot investeerimisotsuste toetamiseks.
- Sobib kasutajatele
- kes soovivad oma investeeringuid mobiilis hallata.
Miinused
- Mõned funktsioonid võivad olla saadaval ainult India kasutajatele.
- Rahvusvaheliste turgude andmed ei pruugi alati olla reaalajas.
- Rohked investeerimisvõimalused võivad algajale alguses keerulised tunduda.
- Rakendus võib nõuda isiku ja maksuteabe põhjalikku kinnitamist.
- Investeeringutega kaasnevad tururiskid ning tootlus ei ole garanteeritud.
Korduma kippuvad küsimused: INDmoney: Stocks, Mutual Funds
Mis on INDmoney ja milliseid investeerimisvõimalusi see pakub?
INDmoney on finantsrakendus, mis koondab ühte kohta erinevad investeerimis- ja rahahalduse tööriistad. Rakenduse kaudu saab kasutaja jälgida aktsiaid, investeerimisfonde ja muid finantstooteid, analüüsida portfelli ning vaadata oma varade ja kohustuste ülevaadet. Enne kasutamist tasub kontrollida, millised teenused on sinu riigis saadaval ja milliseid kontosid või dokumente registreerimiseks nõutakse.
Kas INDmoney kasutamiseks on vaja investeerimiskontot või isikut tõendavaid dokumente?
Jah, investeerimisfunktsioonide kasutamiseks tuleb tavaliselt läbida konto loomine ja isikusamasuse kontroll. Vajalikud andmed võivad hõlmata telefoninumbrit, e-posti aadressi, maksuresidentsuse infot ning ametlikke isikut tõendavaid dokumente. Nõuded sõltuvad kasutaja asukohast ja valitud teenusest. Rakenduse allalaadimine üksi ei tähenda, et investeerimiskonto on automaatselt avatud või kasutamiseks valmis.
Kas INDmoney kaudu aktsiatesse ja investeerimisfondidesse investeerimine on ohutu?
INDmoney võib pakkuda mugavat viisi investeeringute jälgimiseks ja haldamiseks, kuid ükski rakendus ei muuda investeerimist riskivabaks. Aktsiate ja fondide väärtus võib turuolukorra tõttu tõusta või langeda ning võimalik on ka raha kaotamine. Enne tehingute tegemist kontrolli teenusepakkuja litsentse, tasusid, privaatsustingimusi ja seda, milline ettevõte sinu vara tegelikult hoiab.
Milliseid tasusid ja kulusid tuleb INDmoney kasutamisel arvestada?
Rakenduse kasutamine võib olla tasuta või sisaldada tasuta põhifunktsioone, kuid investeerimisega võivad kaasneda muud kulud. Nende hulka võivad kuuluda maakleritasud, fondide kulumäärad, valuutavahetuse tasud, maksud, väljamaksete või ülekannete tasud ning võimalikud teenusepõhised kulud. Enne investeerimist tutvu alati hinnakirja ja konkreetse toote tingimustega, sest väikesed tasud võivad pika aja jooksul tootlust märgatavalt mõjutada.
Kas INDmoney sobib algajale investorile ja kas rakendus annab investeerimisnõu?
INDmoney võib olla algajale kasulik, sest portfelli, turuandmeid ja erinevaid investeerimisvõimalusi saab vaadata ühest rakendusest. Samas ei asenda rakenduse analüüs, soovitused ega hariduslik sisu isiklikku finantsnõustamist. Algaja peaks enne ostu mõistma oma eesmärke, riskitaluvust, investeerimishorisonti ja maksukohustusi. Ära tee tehinguid ainult rakenduses kuvatud hinnangu või populaarsuse põhjal.


